Les microempreses o autònoms que han hagut de tancar els seus negocis o liquidar-los ja es poden acollir a la nova Llei Concursal que es va aprovar el passat 25 d’agost i va entrar en vigor el 26 de setembre. Des d’aquell dia el règim jurídic s’ha flexibilitzat una mica perquè els petits empresaris puguin fer efectiu el deute que tenen amb els seus creditors, però, alhora, també puguin continuar treballant en el que seria una segona oportunitat que els permeti aixecar el cap. Es tracta d’un reforma que era molt esperada per les petites empreses o treballadors autònoms perquè els donarà una mica més d’aire quan les coses els vagin malament.
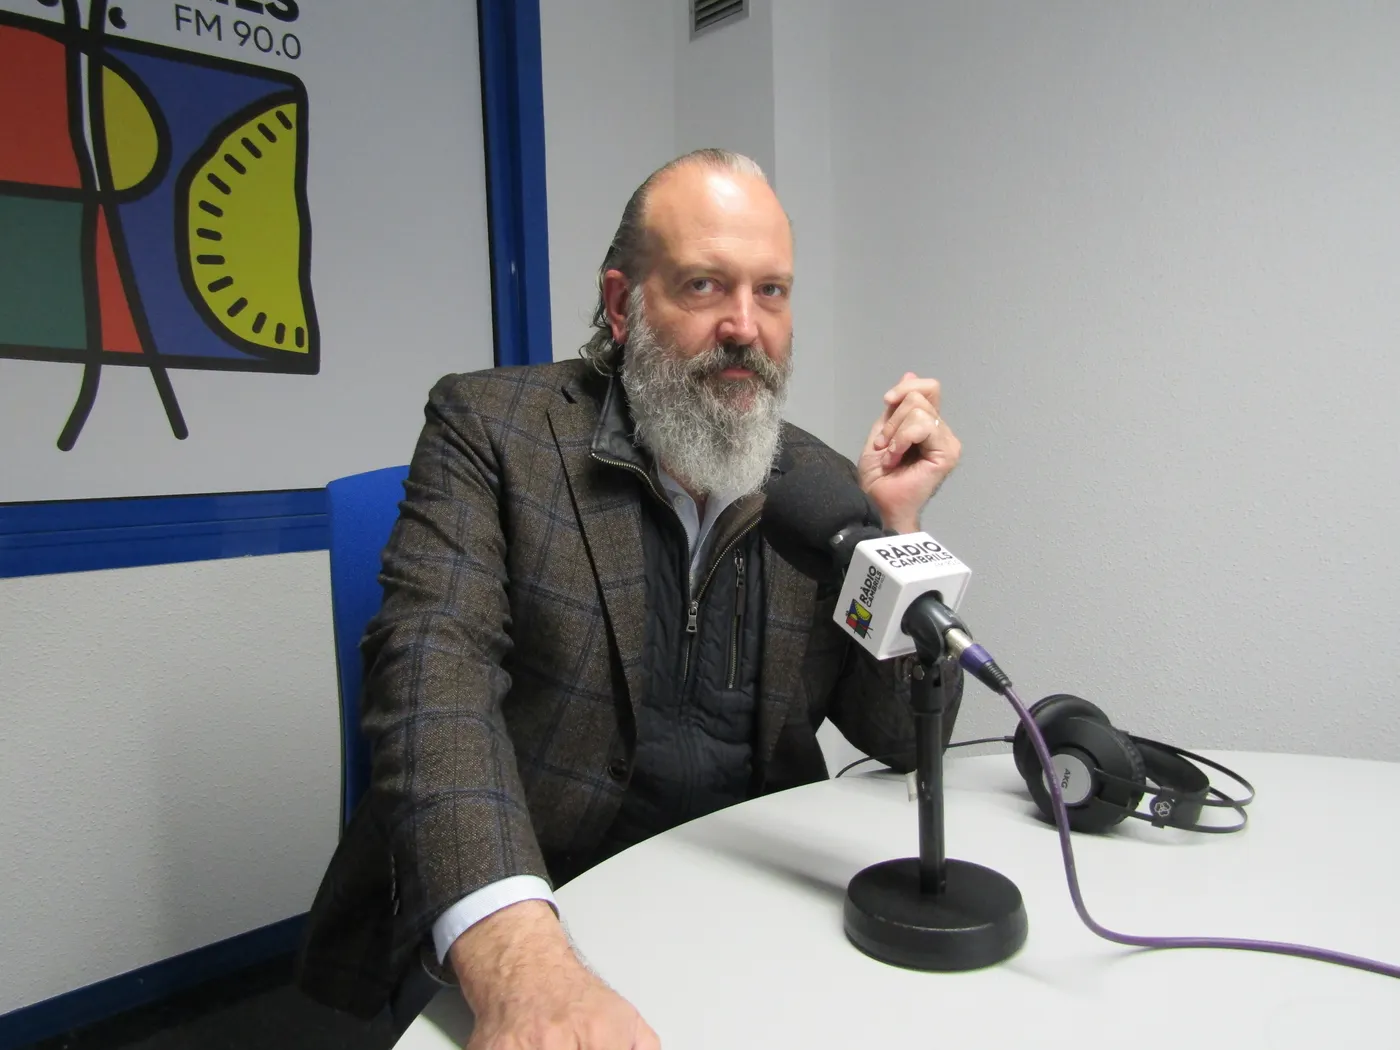
De la nova Llei Concursal ens en ha parlat l’advocat Joan-Andreu Reverter, del bufet Reverter Advocats, en un nou espai que ha posat a la graella Ràdio Cambrils aquesta temporada amb una periodicitat mensual i que neix amb la vocació de posar a l’abast de la ciutadania tota aquella informació legal que els pugui ser útil i, a més, d’una forma entenedora per a tothom.
I Joan-Andreu Reverter ens ha fet cinc cèntims d’aquesta nova Llei en el primer capítol de l’espai. Una llei que, al seu parer, és una segona oportunitat per l’empresari més realista que la d’abans perquè li permetrà satisfer els deutes que havia contret i, alhora, intentar seguir tirar endavant la seva empresa fent una planificació de pagaments als seus creditors.
Aquesta planificació haurà d’estar avalada per un jutge que serà qui determinarà si la planificació que ha presentat l’empresari és vàlida o no. Amb la intervenció del jutge, l’autònom o petit empresari ja no dependrà exclusivament dels seus creditors. Segons l’advocat prevaldrà la racionalització pel bé comú.
Joan-Andreu Reverter, però, avisa que encara hi ha alguns obstacles. Queden fora d’aquests ples de pagaments els deutes amb l’administració, les pensions alimentàries, el lloguer del local on es desenvolupa l’activitat o la residència del deutor. També hi ha alguns requisits. L’empresari amb problemes econòmics ha de ser un deutor de bona fe, que no hagi estat condemnat penalment, no tampoc hagi tingut sancions de l’Agència Tributària.